
- भारत,
- 16-Sep-2026 03:09 PM IST


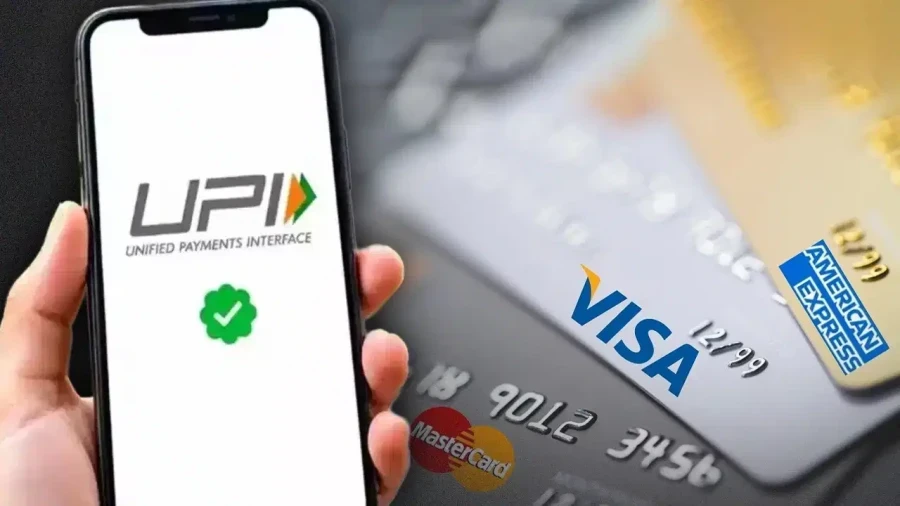
भारत के डिजिटल भुगतान परिदृश्य में 15 अक्टूबर 2026 से एक बड़ा बदलाव होने जा रहा है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी एनपीसीआई के नए फ्रेमवर्क के तहत 2,000 रुपये से अधिक के कुछ चुनिंदा मर्चेंट यूपीआई ट्रांजैक्शन पर 0 दशमलव 4 प्रतिशत तक मर्चेंट डिस्काउंट रेट यानी एमडीआर लागू किया जाएगा। इस बदलाव के बाद यह चर्चा तेज हो गई है कि क्या इससे वीजा और मास्टरकार्ड जैसी अमेरिकी कंपनियों को कोई सीधा फायदा होगा। हालांकि, यह स्पष्ट करना जरूरी है कि इस शुल्क का बोझ आम ग्राहकों पर नहीं पड़ेगा, बल्कि इसे संबंधित मर्चेंट यानी दुकानदार को वहन करना होगा।
समझिए क्या होता है एमडीआर
एमडीआर यानी मर्चेंट डिस्काउंट रेट वह शुल्क है जो डिजिटल भुगतान स्वीकार करने वाले व्यापारियों से लिया जाता है। जब भी कोई ग्राहक क्रेडिट कार्ड या अन्य डिजिटल माध्यमों से भुगतान करता है, तो उस पर लगने वाला शुल्क कई हिस्सों में बंटता है। इसमें कार्ड जारी करने वाला बैंक, पेमेंट स्वीकार करने वाला बैंक, कार्ड नेटवर्क और अन्य पेमेंट सर्विस प्रोवाइडर शामिल होते हैं। उदाहरण के तौर पर, यदि 3,000 रुपये के क्रेडिट कार्ड ट्रांजैक्शन पर 2 प्रतिशत एमडीआर लगता है, तो कुल शुल्क 60 रुपये बनता है। यह राशि पेमेंट सिस्टम के अलग-अलग भागीदारों के बीच बांटी जाती है, जिसमें वीजा या मास्टरकार्ड जैसे नेटवर्क को उनकी सेवाओं के लिए फीस मिलती है।
यूपीआई का नया शुल्क ढांचा
एनपीसीआई के नए नियमों के अनुसार, 2,000 रुपये से अधिक के पात्र मर्चेंट यूपीआई ट्रांजैक्शन पर 0 दशमलव 4 प्रतिशत एमडीआर लगेगा। बड़े ट्रांजैक्शन पर मर्चेंट को राहत देने के लिए इसकी एक अधिकतम सीमा भी तय की गई है। 75,000 रुपये या उससे अधिक के ट्रांजैक्शन पर एमडीआर की अधिकतम सीमा 300 रुपये निर्धारित की गई है। इसे कुछ उदाहरणों से समझा जा सकता है: यदि कोई ग्राहक 3,000 रुपये का पात्र मर्चेंट पेमेंट करता है, तो उस पर एमडीआर 12 रुपये होगा। इसी तरह 50,000 रुपये के भुगतान पर यह शुल्क 200 रुपये होगा। यदि भुगतान 1 लाख रुपये का है, तो 0 दशमलव 4 प्रतिशत के हिसाब से यह 400 रुपये होना चाहिए, लेकिन कैपिंग नियम के कारण मर्चेंट को केवल 300 रुपये ही देने होंगे।
ग्राहकों और छोटे व्यापारियों पर असर
आम जनता के लिए सबसे राहत की बात यह है कि यूपीआई पेमेंट उनके लिए पूरी तरह मुफ्त बना रहेगा और पी2पी यानी एक व्यक्ति से दूसरे व्यक्ति को भेजे जाने वाले पैसों पर कोई एमडीआर नहीं लगेगा। इसके अलावा, छोटे पी2पीएम मर्चेंट के लिए भी तय शर्तों के तहत जीरो एमडीआर का प्रावधान रखा गया है। नए नियमों के तहत मर्चेंट को यह अनुमति नहीं होगी कि वे इस शुल्क का भार ग्राहकों पर डालें। यानी अगर आप किसी दुकान से 5,000 रुपये का सामान खरीदते हैं, तो आपको यूपीआई से 5,000 रुपये ही चुकाने होंगे।
क्या अमेरिकी कंपनियों को मिलेगा लाभ?
वीजा और मास्टरकार्ड जैसी कंपनियों के फायदे को लेकर चल रही अटकलों को समझना जरूरी है। ये कंपनियां कार्ड नेटवर्क के रूप में काम करती हैं और क्रेडिट कार्ड ट्रांजैक्शन के एमडीआर का एक हिस्सा प्राप्त करती हैं। इसके विपरीत, यूपीआई भारत का अपना घरेलू पेमेंट इंफ्रास्ट्रक्चर है। यूपीआई में प्रस्तावित एमडीआर की संरचना कार्ड नेटवर्क के मॉडल से अलग है और यूपीआई ट्रांजैक्शन से मिलने वाली फीस का वितरण एनपीसीआई और संबंधित बैंकिंग सिस्टम द्वारा तय किया जाएगा, और यह सीधे तौर पर अमेरिकी कार्ड कंपनियों के राजस्व का हिस्सा नहीं है। इसलिए, केवल एमडीआर लागू होने से यह नहीं कहा जा सकता कि इससे विदेशी कंपनियों को सीधा लाभ होगा।
बिजनेस मॉडल को टिकाऊ बनाने की कोशिश
यूपीआई को लंबे समय तक मुफ्त रखने के बाद अब बड़े मर्चेंट ट्रांजैक्शन पर सीमित शुल्क लगाने का मुख्य उद्देश्य इस सिस्टम को आर्थिक रूप से आत्मनिर्भर बनाना है और अगस्त 2026 के आंकड़ों के अनुसार, यूपीआई ने 2,451 करोड़ ट्रांजैक्शन प्रोसेस किए, जिनकी कुल वैल्यू लगभग 29 लाख 90 हजार करोड़ रुपये रही। इतने विशाल नेटवर्क को सुचारू रूप से चलाने के लिए सर्वर, टेलीकॉम इंफ्रास्ट्रक्चर, साइबर सुरक्षा और बैंकिंग सॉफ्टवेयर पर भारी खर्च होता है। एमडीआर से होने वाली आय का उपयोग इसी बुनियादी ढांचे को मजबूत करने और सुरक्षा सुनिश्चित करने के लिए किया जाएगा।
निष्कर्ष
अंततः, इस नए नियम को अमेरिकी कंपनियों के फायदे के बजाय यूपीआई के कमर्शियल मॉडल में एक आवश्यक सुधार के रूप में देखा जाना चाहिए और इसका वास्तविक प्रभाव इस बात पर निर्भर करेगा कि भविष्य में एमडीआर से प्राप्त होने वाली राशि का वितरण पेमेंट इकोसिस्टम के विभिन्न भागीदारों के बीच किस प्रकार किया जाता है। ग्राहकों के लिए यूपीआई की सुगमता और मुफ्त सेवा बरकरार रहेगी, जबकि बड़े मर्चेंट ट्रांजैक्शन से सिस्टम के रखरखाव के लिए जरूरी फंड जुटाया जा सकेगा।